Annonce – sponsoreret indhold.
Et lån til tandlægeregning kan være en fornuftig løsning, hvis du har brug for behandling nu og ikke kan betale af opsparingen uden at komme i klemme. Men det er kun fornuftigt, hvis du kender den samlede pris og har tjekket, om en billigere vej findes. Den bedste rækkefølge er at få styr på behandlingsplanen og priserne, spørge klinikken om en afdragsordning og først derefter sammenligne lån. Den rækkefølge beskytter både din økonomi og dit overskud, når du i forvejen har ondt i en tand.
- Bed altid om en skriftlig behandlingsplan med pris, og spørg til en afdragsordning, før du låner andetsteds.
- Sammenlign lån på ÅOP og samlet tilbagebetaling med samme beløb og løbetid, ikke kun på renten eller den månedlige ydelse.
- Akutte smerter og infektion bør behandles hurtigt. Planlagt eller kosmetisk behandling kan ofte opdeles eller vente, mens du sparer op.
- Lån kun et beløb, du med sikkerhed kan betale tilbage inden for løbetiden, også hvis renten er variabel.
Hvorfor regningen kommer bag på folk – og hvor et lån til tandlægeregning passer ind
Tandlægeregninger rammer ofte uden varsel, fordi tænder sjældent giver tydelige advarsler. En hul, der ikke gør ondt, kan udvikle sig til en rodbehandling. En gammel krone kan pludselig knække. Og en almindelig undersøgelse kan ende med en behandlingsplan med flere ting, der skal laves i en bestemt rækkefølge.
Det kommer også bag på mange, at de fleste voksne selv betaler hovedparten af tandbehandlingen. Tilskuddet er begrænset og gælder kun bestemte typer behandling. Tandlæger fastsætter desuden deres priser frit, så den samme behandling kan koste forskelligt fra klinik til klinik. Det gælder både behandlinger som kroner, broer og implantater og andre sundhedsydelser uden for sygesikringen, for eksempel visse behandlinger hos fysioterapeut, psykolog eller øjenlæge.
Finansieringsveje, du bør overveje i denne rækkefølge
- Tilskud og andre ordninger. Tjek, om dele af behandlingen udløser tilskud, om du har en sundhedsforsikring eller medlemskab af Sygeforsikringen “danmark”, og om du som pensionist kan søge helbredstillæg i din kommune. Sundhed.dk og kommunen kan fortælle, hvad der gælder for dig.
- Afdragsordning hos behandleren. Mange klinikker tilbyder at dele betalingen op. Spørg, om der er gebyr eller renter, og om ordningen er hos klinikken selv eller via en ekstern finansieringspartner. Det er to vidt forskellige ting.
- Opsparing. Det er billigst, fordi du ikke betaler renter. Det er dog sjældent klogt at tømme bufferen helt, så en ny uforudset udgift, for eksempel en bilreparation, ikke sender dig i overtræk.
- Et lån uden sikkerhed. Hvis ingen af de andre veje rækker, kan et forbrugslån til dit behov være en fleksibel løsning. Du stiller ikke pant i bolig eller bil, og pengene kan bruges frit, så du kan betale regningen på én gang. Til gengæld er renten typisk højere end på lån med sikkerhed, fordi långiveren løber en større risiko.
Et lån er altså ét værktøj blandt flere, og det giver mest mening som sidste led i rækken. Det er dog ikke altid det dårligste valg. Hvis en afdragsordning har høje gebyrer, eller opsparingen skal bruges til husleje og regninger, kan et gennemtænkt lån være det mest fornuftige.
Sådan ser du den reelle pris: ÅOP, rente, gebyrer og løbetid
Når du sammenligner lån, er det fristende at kigge på renten og den månedlige ydelse. Men prisen består af flere dele, og du skal se på dem alle.
ÅOP frem for kun rente
ÅOP står for årlige omkostninger i procent og samler renten og lånets gebyrer i ét tal. Det er derfor et bedre sammenligningsgrundlag end renten alene. Et lån med lav rente kan have et højt oprettelsesgebyr og dermed en højere ÅOP end et lån med lidt højere rente og færre gebyrer. Vær opmærksom på, at ÅOP kun kan sammenlignes direkte, når lånebeløb og løbetid er ens. Beder du om tilbud på forskellige beløb og løbetider, sammenligner du æbler og pærer.
Rente: fast eller variabel
Debitorrenten er den rente, der beregnes af det beløb, du skylder. Den kan være fast eller variabel. Ved fast rente kender du ydelsen på forhånd. Ved variabel rente kan ydelsen stige, hvis markedsrenten stiger. Spørg dig selv, om dit budget kan klare en højere ydelse, før du vælger variabel rente.
Gebyrer
- Oprettelsesgebyr: et engangsbeløb, som nogle udbydere tager, når lånet oprettes.
- Løbende gebyrer: for eksempel administrations- eller kontogebyr, der betales månedligt eller kvartalsvis. Små beløb hver måned bliver til en betydelig sum over flere år.
Løbetid og samlet tilbagebetaling
Løbetiden påvirker både ydelsen og den samlede pris. En længere løbetid giver en lavere månedlig ydelse, men du betaler mere i alt, fordi der løber renter i længere tid. Det vigtigste tal at sammenligne er derfor den samlede tilbagebetaling, altså hvad du i alt har betalt, når lånet er indfriet. Et lån med lav ydelse kan sagtens være det dyreste.
Lånetilbud i Danmark skal indeholde standardiserede oplysninger om blandt andet ÅOP og samlet kreditbeløb, så du kan sammenligne udbydere. Læs dem, før du siger ja.
Hvad sker der, hvis du betaler for sent?
Et lån er en forpligtelse, også når livet driller. Derfor bør du forstå konsekvenserne af forsinket betaling, før du underskriver:
- Rykkergebyrer og renter: udebliver en betaling, kan der komme gebyrer og ekstra renter oveni ydelsen.
- Inkassoomkostninger: hvis sagen sendes til inkasso, kan gælden vokse hurtigt.
- RKI-registrering: manglende betaling kan føre til registrering i RKI, som gør det sværere at låne, leje bolig eller få mobilabonnement i fremtiden.
Tjek derfor på forhånd, hvad udbyderen tager i gebyr ved en forsinket betaling. Spørg også, om du kan ændre forfaldsdato, så ydelsen trækkes lige efter lønnen. Det er en enkel ting, der forebygger mange forsinkelser.
Ser du allerede nu, at ydelsen bliver svær at holde, så lån mindre eller lad være. Hvis du allerede har gæld, der presser dig, kan du kontakte en gratis gældsrådgiver. Flere små lån oven i hinanden kan hurtigt blive uoverskuelige, og et samlelån er kun en fordel, hvis den samlede tilbagebetaling faktisk bliver lavere.
Du har desuden som udgangspunkt 14 dages fortrydelsesret på forbrugerkreditaftaler og ret til at indfri lånet før tid. Spørg udbyderen, om der er omkostninger forbundet med en tidlig indfrielse, så du kan betale ekstra af, hvis du får mulighed for det.
Lån eller vent: hvad siger akuthed og behandlingens art?
Det vigtigste spørgsmål er ikke “hvordan låner jeg?”, men “hvor hurtigt skal behandlingen laves?”. Svaret afgør, om du overhovedet har tid til at sammenligne og spare op.
Når det haster
Stærke tandpine, hævelse, feber eller en tand, der er slået løs eller knækket, bør ikke vente. Kontakt din tandlæge eller den akutte tandlægevagt i din region. Ubehandlede infektioner kan udvikle sig, og her er det sundhedsmæssigt dårligt at udskyde behandlingen alene af hensyn til økonomien. Spørg klinikken, om den kan nøjes med akut smertelindring og den nødvendige behandling nu, og lade resten vente. Så kan du låne et mindre beløb eller betale det akutte af opsparingen.
Når du har tid
Mange behandlinger kan planlægges, for eksempel kosmetiske tandbehandlinger, udskiftning af velfungerende fyldninger, tandretning eller implantater, der ikke skal sættes ind med det samme. Her kan du:
- bede tandlægen om at prioritere og opdele behandlingen i faser, så udgiften spredes over flere måneder,
- indhente et second opinion og et prisoverslag fra en anden klinik,
- spare op til en del af beløbet og låne mindre eller slet ikke,
- spørge, om en billigere løsning giver samme funktionelle resultat.
Spørg gerne tandlægen direkte: “Hvad sker der, hvis vi venter tre eller seks måneder?” Et ærligt svar fortæller, om der er tale om akut behandling eller et ønske, der kan afvente.
Et lån giver mest mening, når behandlingen er nødvendig, ikke kan opdeles eller udskydes uden risiko, og du har en konkret plan for tilbagebetalingen. Er behandlingen kosmetisk eller kan vente, er det som regel billigere at spare op, fordi du undgår renter og gebyrer.
Tjekliste: Det skal du sammenligne, før du skriver under
Brug listen, så du ikke træffer et panikvalg. Det kan godt tage et par dage, og det er tid, der typisk kan spare dig for flere tusinde kroner og en masse bekymringer.
- Få behandlingsplanen på skrift. Beløb, hvad der er akut, og hvad der kan vente.
- Spørg klinikken om afdragsordning. Hvad er den samlede pris med ordningen sammenlignet med at betale kontant? Er der renter eller gebyrer?
- Indhent tilbud fra flere udbydere med præcis samme lånebeløb og løbetid, så ÅOP kan sammenlignes direkte.
- Sammenlign samlet tilbagebetaling i kroner, ikke kun ydelsen.
- Se på alle gebyrer: oprettelse, løbende gebyrer og gebyrer ved forsinket betaling eller tidlig indfrielse.
- Afklar, om renten er fast eller variabel, og om du kan klare en højere ydelse.
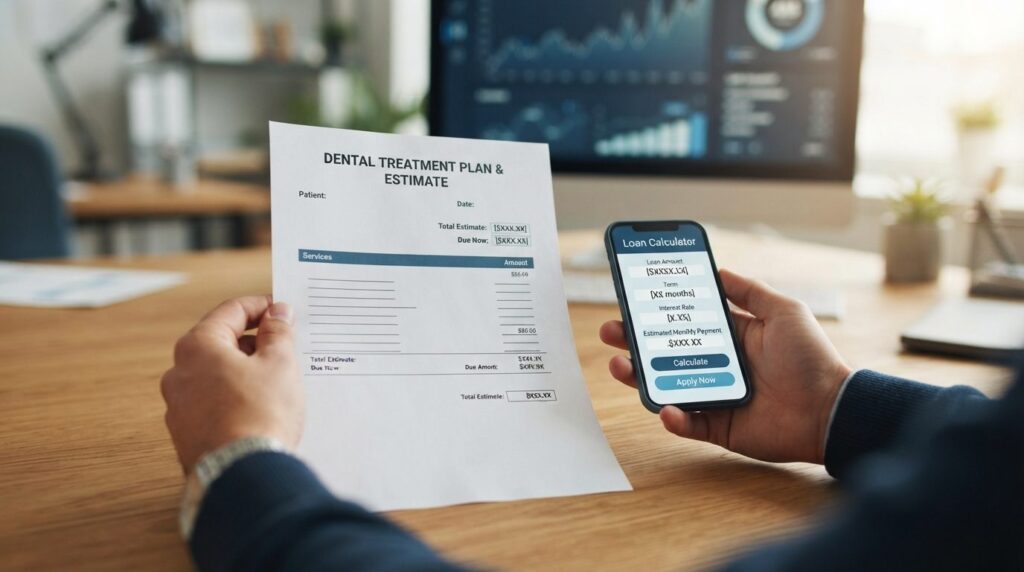
- Vælg den korteste løbetid, dit budget kan bære. Brug en låneberegner til at teste, om ydelsen passer til dine faste udgifter, og lad der være luft til det uventede.
- Lån kun det, du skal bruge. Læg ikke ekstra oveni “for en sikkerheds skyld”, for det koster renter.
- Brug uafhængige kilder. Forbrugerrådet Tænk og Finanstilsynet har vejledning om forbrugslån og forbrugerrettigheder. Har du allerede gæld, så tal med en gratis gældsrådgiver.
- Tag en dag til at sove på det, medmindre behandlingen er akut. Kun få tilbud er så gode, at de ikke kan vente et døgn.
Husk, at artiklen er generel information og ikke erstatter individuel rådgivning. Din egen økonomi, dit helbred og behandlingsplanen er afgørende for, hvad der er rigtigt for dig. Tal med din tandlæge om behandlingen og med en uafhængig rådgiver om økonomien, hvis du er i tvivl.
Ofte stillede spørgsmål
Kan jeg få et lån til tandlægeregning uden sikkerhed?
Ja. Et forbrugslån er et lån uden pant i bolig, bil eller andre værdier, og pengene kan bruges frit, herunder til tandbehandling. Långiveren vurderer stadig din økonomi, og renten er typisk højere end på lån med sikkerhed.
Er det bedre med en afdragsordning hos tandlægen end et lån?
Det afhænger af prisen. En afdragsordning kan være billigere, hvis den er uden renter og gebyrer, men det er ikke givet. Bed om den samlede pris med ordningen, og sammenlign den med den samlede tilbagebetaling på et lån, så du ser forskellen i kroner.
Hvad er vigtigst at sammenligne, når jeg skal låne til behandling?
Sammenlign ÅOP og samlet tilbagebetaling, og kun når lånebeløb og løbetid er ens. Se også på gebyrer, om renten er fast eller variabel, og hvad der sker ved forsinket betaling.
Hvad hvis jeg ikke kan betale ydelsen en måned?
Kontakt udbyderen, så snart du kan se problemet komme, og før forfaldsdatoen. Manglende betaling kan give rykkergebyrer, inkassoomkostninger og en RKI-registrering. Har du svært ved at betale, kan du få hjælp hos en gratis gældsrådgiver.